Με μια ματιά
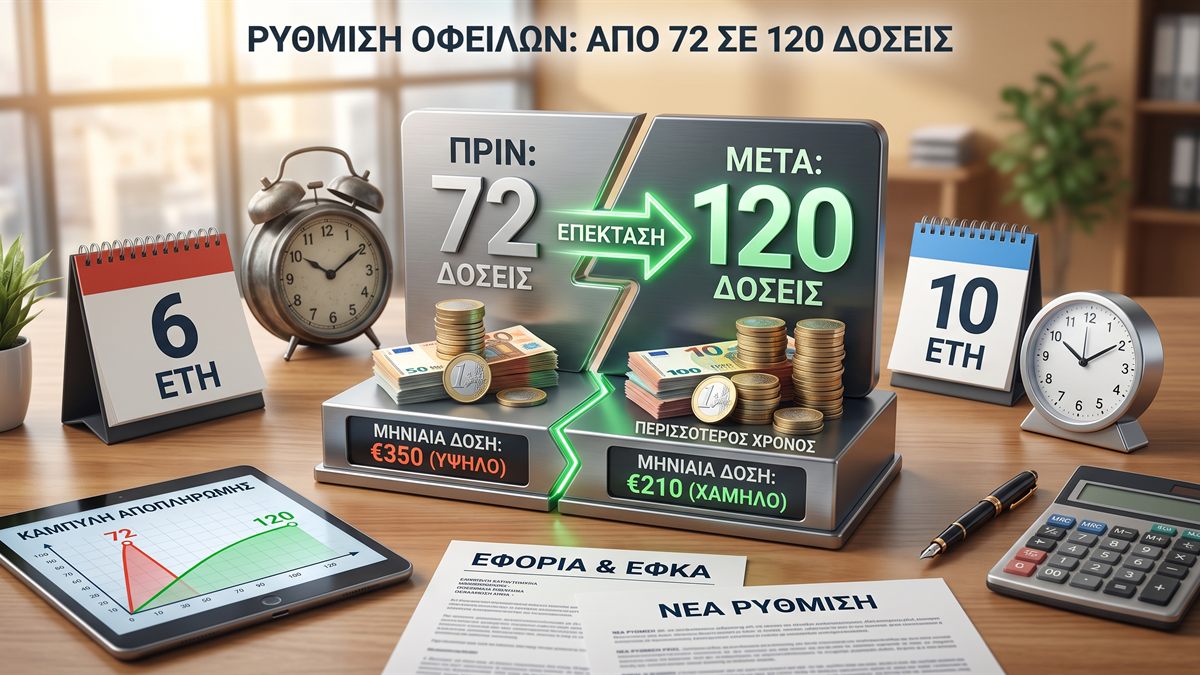
- Έως 120 μηνιαίες δόσεις (από 72), με ελάχιστη δόση 30 ευρώ και επιτόκιο 5,84%.
- Αφορά οφειλές προς Εφορία και ΕΦΚΑ που έγιναν ληξιπρόθεσμες έως 31.12.2024 και δεν ήταν σε ρύθμιση στις 30.9.2026.
- Αιτήσεις έως 30.6.2027. Όσοι είναι ήδη στις 72 δόσεις μπορούν να μεταφερθούν.
- Μένουν εκτός οι οφειλές από 1.1.2025 και οι παλιές οφειλές που ήδη εξυπηρετούνται σε πάγια ρύθμιση.
- Δεν προβλέπεται διαγραφή προσαυξήσεων. Η ρύθμιση δεν έχει ακόμη ψηφιστεί.
Στη συνεδρίαση του Υπουργικού Συμβουλίου της Τετάρτης 30 Σεπτεμβρίου 2026 ο Πρωθυπουργός ανακοίνωσε ότι η ρύθμιση των 72 δόσεων για παλαιές ληξιπρόθεσμες οφειλές προς τη Φορολογική Διοίκηση και τους φορείς κοινωνικής ασφάλισης διευρύνεται σε έως 120 μηνιαίες δόσεις. Ο ορίζοντας αποπληρωμής μεγαλώνει από έξι σε δέκα χρόνια και στη ρύθμιση μπορούν πλέον να μπουν και οφειλές του 2024. Δεν πρόκειται, ωστόσο, για «κούρεμα»: οι προσαυξήσεις παραμένουν και η οφειλή εξοφλείται με τόκο.
Σημείωση (4 Οκτωβρίου 2026): Οι όροι που περιγράφονται είναι όσοι ανακοινώθηκαν από την κυβέρνηση. Οριστικοί θα είναι εκείνοι που θα περιλάβει ο νόμος και οι αποφάσεις της ΑΑΔΕ και του e-ΕΦΚΑ. Το άρθρο θα επικαιροποιηθεί μόλις δημοσιευθεί η διάταξη.
Από πού ξεκινάμε: οι 72 δόσεις του ν. 5313/2026
Η ρύθμιση που διευρύνεται θεσπίστηκε τον Ιούνιο με τον ν. 5313/2026 (ΦΕΚ Α΄ 102/25.6.2026): για τις οφειλές προς τη Φορολογική Διοίκηση με το άρθρο 19 και για τις οφειλές προς τον e-ΕΦΚΑ και τους λοιπούς φορείς κοινωνικής ασφάλισης με το άρθρο 22. Σε αυτήν εντάσσονται οφειλές που είχαν καταστεί ληξιπρόθεσμες (για τον ΕΦΚΑ, οφειλές που αφορούν χρονικά διαστήματα) έως τις 31.12.2023, εφόσον δεν βρίσκονταν σε ρύθμιση κατά την 21.4.2026 και δεν ρυθμίστηκαν ούτε μέχρι την υποβολή της αίτησης. Η αίτηση υποβάλλεται έως τις 31.12.2026 και η ελάχιστη μηνιαία δόση είναι 30 ευρώ.
Ο ίδιος νόμος άλλαξε και τον εξωδικαστικό μηχανισμό. Δείτε τι αλλάζει με τον ν. 5313/2026 για την κύρια κατοικία.
Η απήχηση της ρύθμισης ήταν περιορισμένη. Σύμφωνα με δημοσιεύματα, μέχρι την ανακοίνωση είχαν ενταχθεί περίπου 23.000 οφειλέτες για χρέη στην Εφορία και 13.000 για χρέη στον ΕΦΚΑ, ενώ το Υπουργείο Εθνικής Οικονομίας και Οικονομικών είχε εκτιμήσει ότι, μόνο για τις φορολογικές οφειλές, η ρύθμιση αφορούσε δυνητικά περίπου 1,3 εκατ. φυσικά πρόσωπα.
Τι αλλάζει με τις 120 δόσεις
Σύμφωνα με την ανακοίνωση:
- ο μέγιστος αριθμός δόσεων αυξάνεται από 72 σε 120, με ελάχιστη μηνιαία δόση 30 ευρώ·
- εντάσσονται οφειλές που έγιναν ληξιπρόθεσμες έως τις 31.12.2024 (αντί για 31.12.2023)·
- οι οφειλές πρέπει να μην τελούν σε ρύθμιση στις 30.9.2026·
- η αίτηση θα μπορεί να υποβληθεί έως τις 30.6.2027 (αντί για 31.12.2026)·
- όσοι έχουν ήδη ενταχθεί στις 72 δόσεις μπορούν, με αίτησή τους, να μεταφερθούν στις 120.
| 72 δόσεις (ισχύει) | 120 δόσεις (ανακοίνωση) | |
|---|---|---|
| Μέγιστη διάρκεια | 6 έτη | 10 έτη |
| Οφειλές ληξιπρόθεσμες έως | 31.12.2023 | 31.12.2024 |
| Να μην είναι σε ρύθμιση στις | 21.4.2026 | 30.9.2026 |
| Αιτήσεις έως | 31.12.2026 | 30.6.2027 |
| Ελάχιστη δόση | 30 € | 30 € |
Η ρύθμιση καλύπτει τόσο τις οφειλές προς την Εφορία όσο και τις οφειλές προς τα ασφαλιστικά ταμεία. Για να φανεί η διαφορά: σε βασική οφειλή 10.000 ευρώ το κεφάλαιο κάθε δόσης πέφτει από περίπου 138,89 ευρώ (72 δόσεις) σε περίπου 83,33 ευρώ (120 δόσεις). Σε αυτό το ποσό προστίθεται ο τόκος της ρύθμισης.
Πόσο κοστίζει: επιτόκιο 5,84%, χωρίς διαγραφή προσαυξήσεων
Το επιτόκιο της νέας ρύθμισης θα είναι 5,84%, όσο και στην πάγια ρύθμιση των έως 24 δόσεων. Το Υπουργείο το αιτιολόγησε με την ίση μεταχείριση όσων έχουν ήδη ρυθμίσει τα χρέη τους με την πάγια ρύθμιση και σημείωσε ότι το επιτόκιο αυτό έχει διατηρηθεί σταθερό με διαδοχικές νομοθετικές παρεμβάσεις, ώστε να μην ακολουθήσει τις αυξήσεις των επιτοκίων της Ευρωπαϊκής Κεντρικής Τράπεζας.
Στην πράξη, περισσότερες δόσεις σημαίνουν μικρότερη μηνιαία επιβάρυνση αλλά, επειδή ο τόκος τρέχει για μεγαλύτερο διάστημα, μεγαλύτερο συνολικό κόστος. Ο αριθμός των δόσεων αξίζει να επιλέγεται με βάση τη δόση που μπορεί πράγματι να εξυπηρετηθεί σε βάθος χρόνου και όχι αυτόματα με τον μέγιστο δυνατό.
Η ανακοίνωση δεν προβλέπει διαγραφή προσαυξήσεων, και το βάρος τους δεν είναι αμελητέο: σύμφωνα με την έκθεση του Κέντρου Είσπραξης Ασφαλιστικών Οφειλών (ΚΕΑΟ), στις 30.6.2026 οι ληξιπρόθεσμες οφειλές προς τον e-ΕΦΚΑ ανέρχονταν σε περίπου 52,4 δισ. ευρώ, από τα οποία περίπου 22,1 δισ. ευρώ ήταν πρόσθετα τέλη (προσαυξήσεις). Φορείς της αγοράς, όπως η ΓΣΕΒΕΕ, ζήτησαν διαγραφή προσαυξήσεων και προστίμων και μείωση του επιτοκίου· τα αιτήματα αυτά δεν περιλαμβάνονται στο πλαίσιο που ανακοινώθηκε.
Ποιοι μένουν εκτός
Δύο κατηγορίες οφειλών δεν ωφελούνται, τουλάχιστον όπως έχει ανακοινωθεί η ρύθμιση.
Πρώτον, οι παλιές οφειλές που έχουν ήδη μπει σε πάγια ρύθμιση. Επειδή οι οφειλές πρέπει να μην τελούν σε ρύθμιση στις 30.9.2026, όποιος έχει ρυθμίσει τα παλιά του χρέη στις έως 24 δόσεις δεν μπορεί να τα μεταφέρει στις 120, κάτι που επιβεβαίωσε δημόσια και ο εκπρόσωπος Τύπου του Υπουργείου. Η δυνατότητα μεταφοράς αφορά μόνο όσους βρίσκονται στις 72 δόσεις.
Δεύτερον, οι νεότερες οφειλές. Ό,τι έγινε ληξιπρόθεσμο από την 1.1.2025 και μετά δεν εντάσσεται στις 120 δόσεις· πρέπει να εξοφληθεί ή να ενταχθεί στην πάγια ρύθμιση των έως 24 δόσεων, η οποία τρέχει παράλληλα. Έτσι, ένας οφειλέτης με παλιά και νέα χρέη μπορεί να χρειαστεί να εξυπηρετεί ταυτόχρονα δύο ρυθμίσεις, μαζί με τις τρέχουσες υποχρεώσεις του.
Πότε χάνεται η ρύθμιση
Οι όροι απώλειας της νέας ρύθμισης δεν έχουν ακόμη δημοσιευθεί. Στην ισχύουσα ρύθμιση των 72 δόσεων, πάντως, η ρύθμιση χάνεται μεταξύ άλλων αν δεν καταβληθούν δύο συνεχόμενες δόσεις ή αν ο οφειλέτης δεν εξοφλεί ή δεν τακτοποιεί τις λοιπές οφειλές του. Για τις φορολογικές οφειλές η απόφαση της ΑΑΔΕ ορίζει ειδικότερα ότι οι λοιπές ληξιπρόθεσμες οφειλές πρέπει να εξοφληθούν ή να ρυθμιστούν μέσα σε έναν μήνα από την υπαγωγή και ότι κάθε νέα οφειλή πρέπει να εξοφλείται ή να τακτοποιείται μέσα σε τρεις μήνες από τη λήξη της προθεσμίας πληρωμής της. Προϋποθέσεις είναι επίσης η υποβολή όλων των δηλώσεων φορολογίας εισοδήματος της τελευταίας πενταετίας και η απουσία αμετάκλητης καταδίκης για φοροδιαφυγή ή λαθρεμπορία. Είναι εύλογο να αναμένονται ανάλογοι όροι και στις 120 δόσεις, αλλά αυτό θα κριθεί από το τελικό κείμενο.
Όσο τηρείται, η ρύθμιση έχει ουσιαστικά οφέλη: χορηγείται αποδεικτικό ενημερότητας και αναστέλλονται η λήψη και η συνέχιση μέτρων αναγκαστικής εκτέλεσης. Με την απώλειά της, αντίθετα, το υπόλοιπο της οφειλής καθίσταται άμεσα απαιτητό. Για το τι ακολουθεί όταν το Δημόσιο προχωρά σε κατάσχεση, δείτε τι είναι ακατάσχετο στον τραπεζικό λογαριασμό.
120 δόσεις ή εξωδικαστικός μηχανισμός;
Οι 120 δόσεις είναι μια απλή, οριζόντια ρύθμιση: αφορά μόνο Εφορία και ΕΦΚΑ, μόνο οφειλές έως το τέλος του 2024, και δεν εξετάζει την οικονομική κατάσταση του οφειλέτη. Ο εξωδικαστικός μηχανισμός (ν. 4738/2020) λειτουργεί διαφορετικά: εξετάζει συνολικά τα χρέη προς το Δημόσιο, τα ασφαλιστικά ταμεία, τις τράπεζες και τους servicers και διαμορφώνει πρόταση με βάση το εισόδημα και την περιουσία, με έως 240 δόσεις για το Δημόσιο και τους φορείς κοινωνικής ασφάλισης και έως 420 δόσεις για τράπεζες και servicers.
Από τα τέλη Ιουλίου 2026 το ελάχιστο ύψος οφειλών για την ένταξη μειώθηκε από 10.000 σε 5.000 ευρώ (δείτε ποιος μπαίνει στον εξωδικαστικό), ενώ από τις 21.9.2026 λειτουργεί εργαλείο προστασίας της κύριας κατοικίας: ο οφειλέτης μπορεί να επιλέξει να διασώσει την κύρια κατοικία του, συναινώντας στη ρευστοποίηση της λοιπής περιουσίας του, με αντίστοιχη προσαρμογή της ρύθμισης.
Ο εξωδικαστικός απαιτεί πληρέστερο φάκελο και περισσότερο χρόνο, και ο τελικός αριθμός δόσεων και το ποσό προκύπτουν από τον αλγόριθμο της πλατφόρμας· οι 120 δόσεις είναι ταχύτερες και πιο προβλέψιμες. Η σωστή επιλογή εξαρτάται από το σύνολο των χρεών, το εισόδημα και την περιουσία κάθε οφειλέτη. Δεν υπάρχει λύση που ταιριάζει σε όλους.
Τι μπορείτε να κάνετε από τώρα
- Καταγράψτε τις οφειλές σας από το myAADE και τις ηλεκτρονικές υπηρεσίες του ΚΕΑΟ, χωρίζοντας όσες έγιναν ληξιπρόθεσμες έως 31.12.2024 από τις νεότερες.
- Αν είστε ήδη στις 72 δόσεις, συνεχίστε να πληρώνετε κανονικά μέχρι να ανοίξει η δυνατότητα μεταφοράς· η απώλεια της ρύθμισης κάνει άμεσα απαιτητό το υπόλοιπο και επαναφέρει τα μέτρα είσπραξης.
- Πριν εντάξετε παλιές οφειλές σε άλλη ρύθμιση, σταθμίστε αν έτσι κλείνει η πόρτα των 120 δόσεων. Στις 72 δόσεις αποκλείονταν και οφειλές που ρυθμίστηκαν μετά την ημερομηνία-ορόσημο και μέχρι την αίτηση. Αν προβλεφθεί το ίδιο και τώρα, μια βιαστική πάγια ρύθμιση μπορεί να σας αποκλείσει. Η στάθμιση γίνεται σε συνάρτηση με τυχόν επικείμενα μέτρα είσπραξης.
- Τακτοποιήστε τις οφειλές από 1.1.2025 (εξόφληση ή πάγια ρύθμιση) και κρατήστε ενήμερες τις τρέχουσες υποχρεώσεις σας.
- Ελέγξτε ότι έχετε υποβάλει όλες τις δηλώσεις φορολογίας εισοδήματος της τελευταίας πενταετίας.
- Αν έχετε και χρέη σε τράπεζες ή servicers, εξετάστε αν ο εξωδικαστικός μηχανισμός σάς εξυπηρετεί καλύτερα συνολικά.
Συμπέρασμα
Οι 120 δόσεις ελαφρύνουν τη μηνιαία δόση, όχι το χρέος: η οφειλή μένει ίδια, οι προσαυξήσεις δεν διαγράφονται και ο τόκος τρέχει για περισσότερο χρόνο. Για όσους έχουν παλιές οφειλές μόνο προς Εφορία και ΕΦΚΑ και μπορούν να κρατήσουν ενήμερες τις τρέχουσες υποχρεώσεις τους, η ρύθμιση είναι μια απλή διέξοδος. Για όσους έχουν και τραπεζικά χρέη ή σοβαρό πρόβλημα εισοδήματος, ο εξωδικαστικός μηχανισμός αξίζει σοβαρή εξέταση πριν από οποιαδήποτε απόφαση. Σε κάθε περίπτωση, μέχρι να ψηφιστεί η διάταξη, καλό είναι να αποφεύγονται κινήσεις που μπορεί να αποκλείσουν τον οφειλέτη από τη νέα ρύθμιση.
Για την αξιολόγηση των οφειλών σας και την επιλογή του κατάλληλου εργαλείου ρύθμισης, επικοινωνήστε με το γραφείο.
Πηγές
- Ν. 5313/2026 (ΦΕΚ Α΄ 102/25.6.2026), άρθρα 19 και 22.
- Απόφαση Διοικητή ΑΑΔΕ Α.1141/14.7.2026 (ΦΕΚ Β΄ 4383/17.7.2026).
- e-ΕΦΚΑ / ΚΕΑΟ, Εγκύκλιος αρ. 15 για τη ρύθμιση των 72 δόσεων (Ιούλιος 2026).
- ΚΕΑΟ, 2η Τριμηνιαία Έκθεση Προόδου 2026 (Απρίλιος–Ιούνιος 2026).
- Ανακοινώσεις του Υπουργικού Συμβουλίου και του Υπουργείου Εθνικής Οικονομίας και Οικονομικών, 30.9.2026.